


Comunicato STELLANTIS
- Stellantis si conferma al primo posto nei segmenti A e B nell’EU30
- Leadership di mercato confermata in Italia e Francia, con vendite in crescita in Germania e nel Regno Unito
- Fiat Pandina è il modello più venduto in Italia, seguito da Jeep® Avenger, mentre Peugeot 208 guida le vendite in Francia
- Le immatricolazioni della famiglia Smart Car (Citroën C3 e C3 Aircross, Fiat Grande Panda e Opel Frontera) sono aumentate del 64,6%
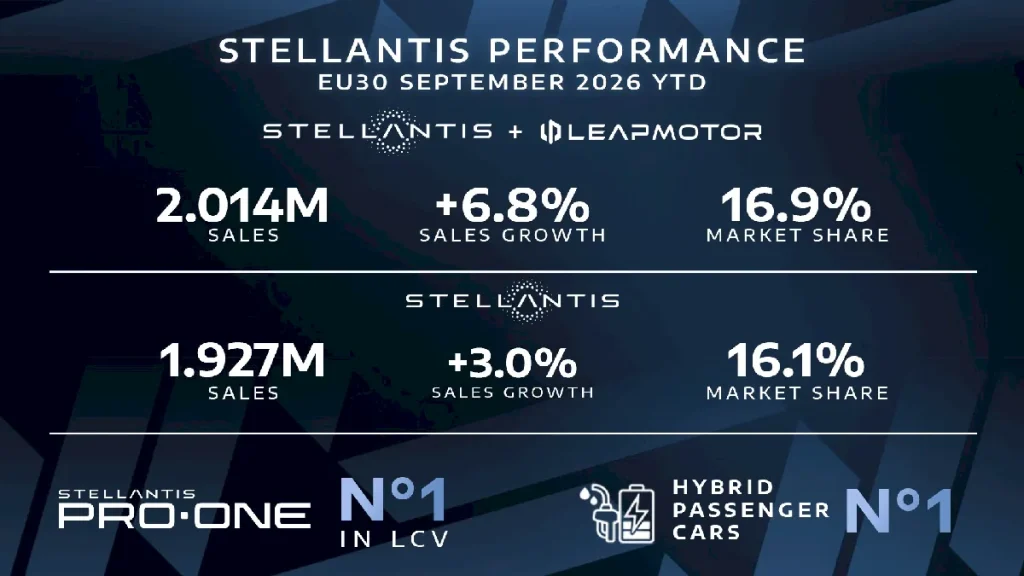
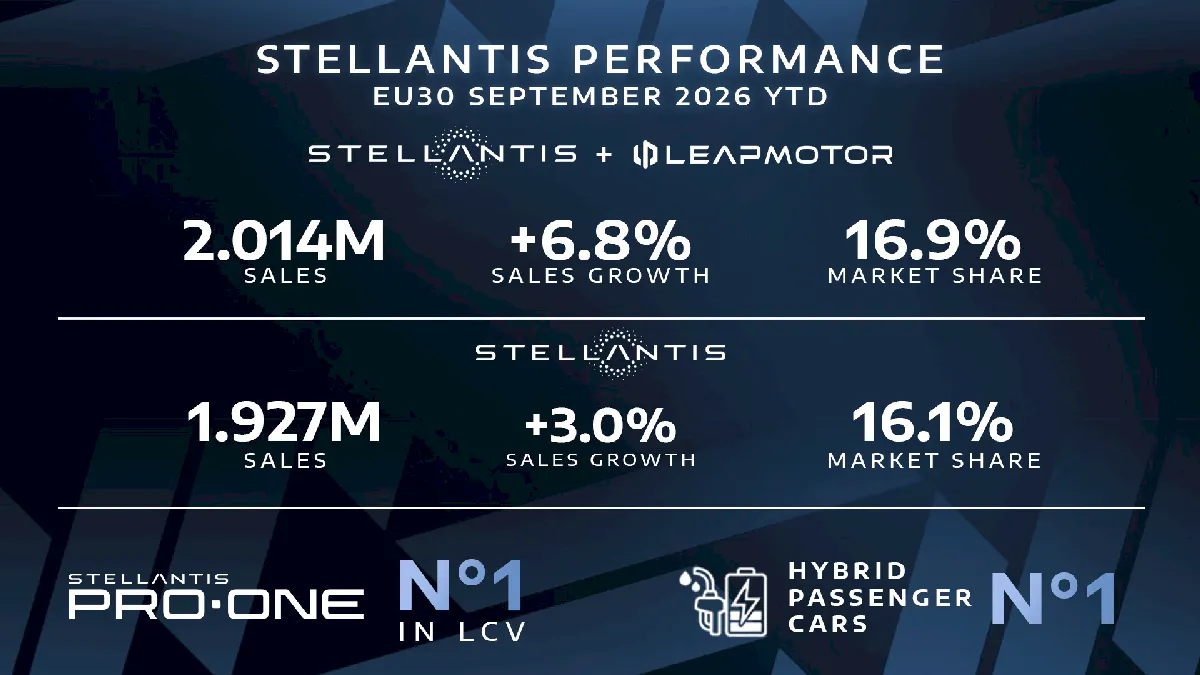
Stellantis ha incrementato le immatricolazioni del 3% su base annua nei primi nove mesi del 2026, con un totale di 1,927 milioni di unità e una quota di mercato del 16,1%. Includendo Leapmotor, le immatricolazioni complessive hanno raggiunto 2,014 milioni di unità, in crescita del 6,8%, con un aumento della quota di mercato di 0,18 punti percentuali, al 16,9%.
“Il nostro piano strategico FaSTLAne 2030 sta entrando con decisione nella fase esecutiva”, ha dichiarato Emanuele Cappellano, Chief Operating Officer, Enlarged Europe. “I progressi registrati nell’EU30 riflettono il rigore nell’esecuzione, l’impegno delle nostre persone e la forte risposta dei clienti a un portafoglio prodotti in continua espansione. Questi risultati rafforzano la nostra fiducia nel fatto che il piano stia creando basi più solide per una crescita sostenibile”.
Tra i principali risultati ottenuti nei maggiori mercati europei:
- Solida performance commerciale per FIAT (+20,0%) e Citroën (+8,6%), che crescono più del mercato complessivo. Anche Lancia (+3,5%) e Opel (+3,0%) hanno registrato un aumento delle vendite nello stesso periodo.
- Stellantis ha registrato una crescita delle vendite nel Regno Unito (+5,8%), in Germania (+4,2%), Italia (+3,8%) e Spagna (+0,8%).
- Performance particolarmente positive anche in Austria (+20,9%), Polonia (+8,1%), Portogallo (+4%) e Belux (+2%).
- Stellantis Pro One mantiene la leadership nel mercato dei veicoli commerciali leggeri (LCV), con una quota del 28,1%.
- Stellantis si conferma inoltre al primo posto nel segmento delle autovetture ibride, con una quota di mercato del 16,5%³.
Le solide performance dei prodotti hanno inoltre contribuito a mantenere la leadership di mercato di Stellantis in Italia e Francia.
Italia: Stellantis si è confermata leader del mercato complessivo, posizionando cinque modelli nella top 10 delle vetture più vendute: Fiat Pandina (1° posto), Jeep® Avenger (2°), Fiat Grande Panda (4°), Citroën C3 (5°) e Peugeot 208 (10°).
Francia: Stellantis ha mantenuto il primo posto nel mercato complessivo. A settembre, i volumi delle autovetture Citroën sono aumentati del 21,2%, consolidando il posizionamento del Marchio come terzo brand automobilistico del Paese. PEUGEOT guida i mercati delle autovetture ibride e dei veicoli commerciali leggeri e ha posizionato quattro modelli nella top 10: Peugeot 208, 2008, 3008 e 308.
A soli due anni dal debutto europeo al Salone dell’Auto di Parigi, Leapmotor ha superato per il terzo mese consecutivo le 100.000 consegne mensili a livello globale e ha ampliato la propria rete commerciale, raggiungendo 1.000 punti vendita in 36 Paesi europei.
[1] In questo rapporto, includiamo o facciamo riferimento a dati di settore e di mercato, derivati o basati su una varietà di fonti ufficiali, non ufficiali e interne, come sondaggi interni e stime di gestione, ricerche di mercato, informazioni pubblicamente disponibili e pubblicazioni di settore. I dati sulla quota di mercato possono cambiare e non possono sempre essere verificati con assoluta certezza a causa dei limiti sulla disponibilità e affidabilità dei dati grezzi, della natura volontaria del processo di raccolta dei dati, dei diversi metodi utilizzati dalle diverse fonti per raccogliere, assemblare, analizzare o calcolare i dati di mercato, comprese le diverse definizioni dei segmenti di veicoli e descrizioni e altre limitazioni e incertezze inerenti a qualsiasi indagine statistica sulle quote di mercato o sulle dimensioni. Sebbene riteniamo che queste informazioni siano affidabili, non abbiamo verificato indipendentemente i dati provenienti da fonti terze. Inoltre, stimiamo tipicamente la quota di mercato per automobili e veicoli commerciali basandoci sui dati di registrazione.
[2] EU30: Austria, Belgio, Bulgaria, Cipro, Croazia, Danimarca, Estonia, Finlandia, Francia, Germania, Grecia, Irlanda, Italia, Lettonia, Lituania, Lussemburgo, Malta, Paesi Bassi ,Polonia, Portogallo, Repubblica Ceca, Romania, Slovacchia, Slovenia, Spagna, Svezia, Ungheria, Regno Unito, Svizzera, Norvegia
[3] Il segmento ibrido include PHEV (Plug-in Hybrid Electric Vehicles), HEV (Hybrid Electric Veichles) e MHEV (Mild Hybrid Electric Vehicles)
[4] A meno che non sia diversamente specificato, le cifre di questo rapporto fanno riferimento al periodo Settembre 2026 YTD ed escludono i volumi Leapmotor.